


नई दिल्ली | State News
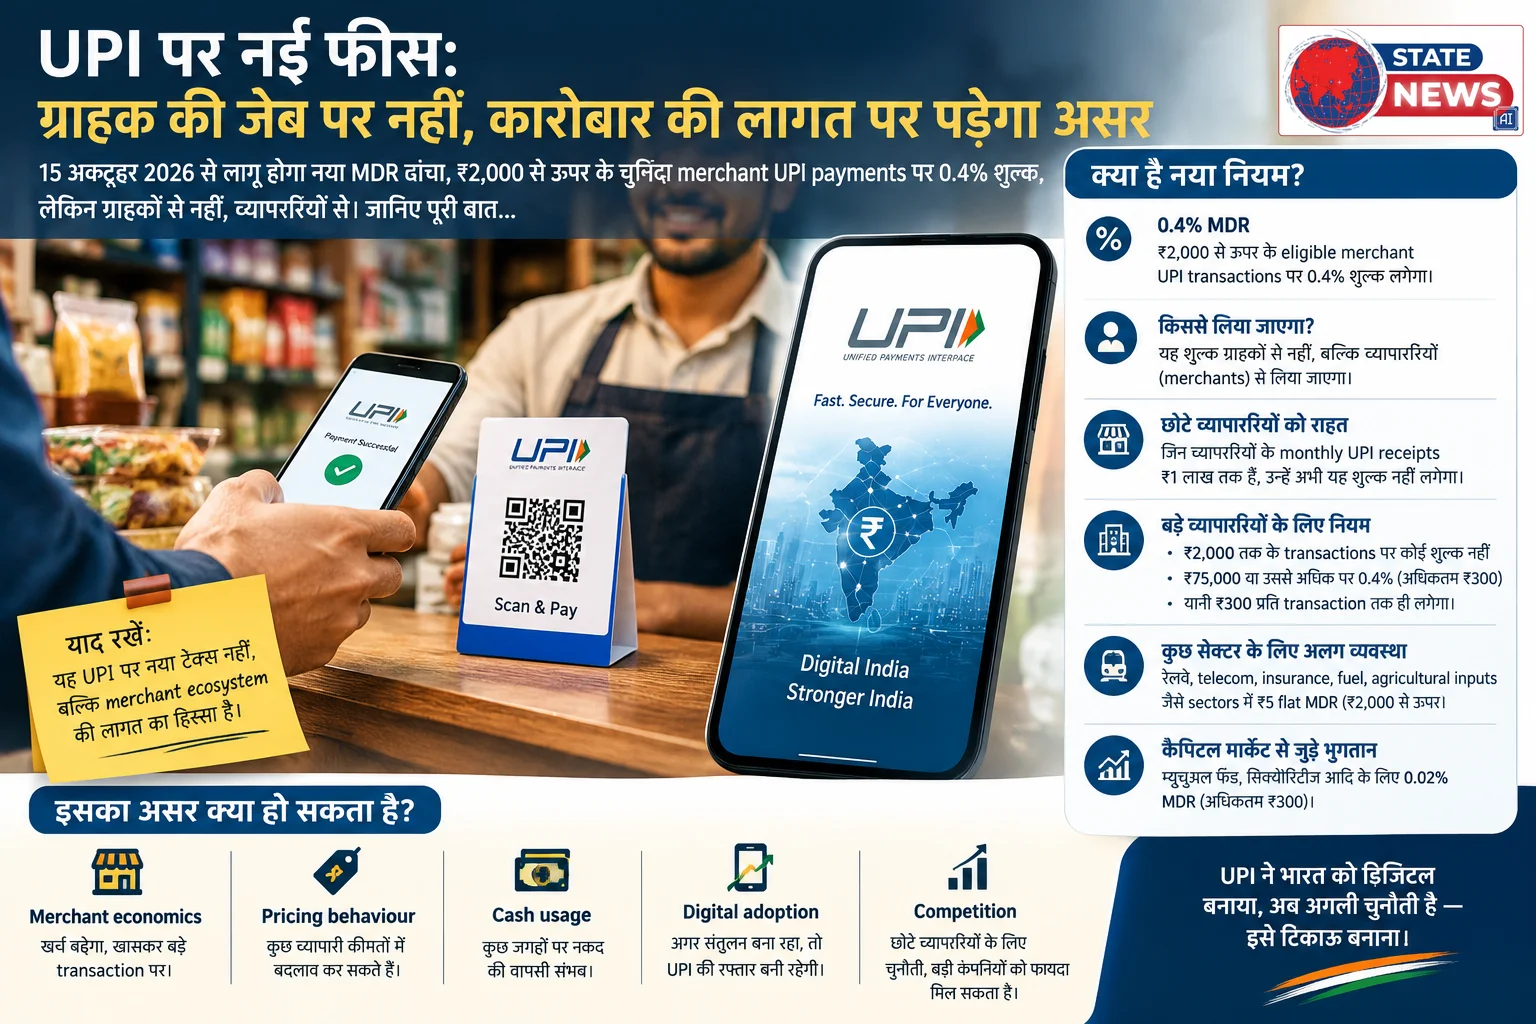
भारत में डिजिटल भुगतान की सबसे लोकप्रिय व्यवस्था Unified Payments Interface यानी UPI के लिए 15 अक्टूबर 2026 से एक बड़ा बदलाव लागू होने जा रहा है। National Payments Corporation of India, NPCI ने Person-to-Merchant यानी P2M UPI transactions के लिए नया Merchant Discount Rate, MDR framework घोषित किया है।
इस खबर की सबसे जरूरी बात यह है कि यह सीधे ग्राहक से वसूला जाने वाला UPI charge नहीं है। नई व्यवस्था में निर्धारित merchant transactions पर MDR व्यापारी के स्तर पर लगेगा। Person-to-Person यानी किसी व्यक्ति से दूसरे व्यक्ति को किया गया UPI transfer पहले की तरह free रहेगा। ₹2,000 तक के merchant payments भी free रहेंगे। छोटे merchants के लिए भी एक अलग zero-MDR protection रखा गया है।
फिर भी यह बदलाव महत्वपूर्ण है, क्योंकि UPI पिछले कुछ वर्षों में केवल payment method नहीं बल्कि भारत की digital economy का बुनियादी ढांचा बन चुका है।
NPCI के आंकड़ों के अनुसार अगस्त 2026 में UPI पर लगभग 24.5 अरब transactions हुए, जिनका कुल मूल्य करीब ₹29.82 लाख करोड़ रहा। यानी जिस payment system में अब हर महीने इतनी बड़ी मात्रा में पैसा घूम रहा है, उसके revenue model में छोटा बदलाव भी बैंकों, fintech companies और merchants के व्यवहार पर असर डाल सकता है।
पहले सीधे समझिए, नया नियम क्या है?
सबसे पहले इस बदलाव को लेकर चल रही सबसे बड़ी गलतफहमी दूर करना जरूरी है।
1. ₹2,000 से ऊपर के हर UPI transaction पर customer से charge नहीं लिया जाएगा
नया MDR केवल निर्धारित Person-to-Merchant transactions पर लागू होगा।
अगर आप किसी व्यक्ति को ₹5,000 भेजते हैं, तो वह P2P transaction है और उस पर यह MDR नहीं लगेगा।
अगर आप किसी merchant को ₹1,500 का भुगतान करते हैं, तब भी MDR नहीं लगेगा।
₹2,000 तक के P2M transactions free रहेंगे।
2. ₹2,000 से ऊपर के eligible merchant transaction पर MDR 0.4%
15 अक्टूबर से लागू framework के तहत निर्धारित P2M transactions में ₹2,000 से ऊपर की राशि पर 0.4% MDR लागू होगा। यह charge merchant-side payment ecosystem में लिया जाएगा, customer-side transaction fee के रूप में नहीं।
उदाहरण के लिए:
|
UPI Payment |
0.4% MDR का हिसाब |
|
₹1,500 |
₹0 |
|
₹2,000 |
₹0 |
|
₹5,000 |
₹20 |
|
₹10,000 |
₹40 |
|
₹25,000 |
₹100 |
|
₹50,000 |
₹200 |
|
₹75,000 |
₹300 |
|
₹1,00,000 |
₹300 |
|
₹5,00,000 |
₹300 |
₹75,000 पर 0.4% ठीक ₹300 बैठता है। इसके बाद charge बढ़ता नहीं रहेगा और ₹300 प्रति transaction maximum cap लागू होगा।
इसलिए यह कहना कि ₹75,000 या उससे ऊपर payment पर 0.4% लगातार लगता रहेगा, सही नहीं होगा। ₹75,000 और उसके ऊपर सामान्य eligible transactions के लिए maximum MDR ₹300 है।
छोटे दुकानदारों के लिए क्या बदला?
यही इस पूरे framework का सबसे महत्वपूर्ण protective element है।
सरकार के अनुसार Person-to-Person-Merchant यानी P2PM category में आने वाले छोटे merchants, जिनके UPI QR के माध्यम से monthly inflows ₹1 लाख तक हैं, zero MDR व्यवस्था में बने रहेंगे।
इसका अर्थ यह है कि कोई छोटा street vendor, neighbourhood shop या बहुत छोटा व्यापारी अगर महीने में UPI QR के जरिए ₹1 लाख तक प्राप्त करता है, तो उसके ₹2,000 से अधिक के individual payments पर भी standard 0.4% MDR लागू नहीं होगा।
यह व्यवस्था खास तौर पर इसलिए महत्वपूर्ण है क्योंकि छोटे दुकानदारों के लिए payment cost उनके profit margin का बड़ा हिस्सा बन सकती है।
हालांकि यहां एक जरूरी operational detail भी है। Media reports के अनुसार P2PM merchants के UPI inflows पर transaction velocity और monthly limits की निगरानी की जाएगी। लगातार तीन महीनों तक ₹1 लाख से अधिक aggregate inward UPI credit होने पर merchant को regular P2M category में shift किया जा सकता है।
इसका मतलब है कि छोटे व्यापारी के लिए यह सिर्फ एक one-time exemption नहीं, बल्कि उसकी लगातार UPI receipt pattern से जुड़ा classification भी है।
क्या 0.4% government को जाएगा?
नहीं।
यह भी एक महत्वपूर्ण clarification है।
MDR यानी Merchant Discount Rate को सरकार द्वारा लगाया गया tax नहीं माना गया है। सरकार के अनुसार यह payment ecosystem के विभिन्न participants, जैसे acquiring banks, payment service providers और UPI application providers के बीच वितरित होगा।
इसका उद्देश्य UPI के operation, infrastructure, cybersecurity और ecosystem expansion की लागत को support करना है।
यानी headline में इसे “UPI tax” कहना technically सही नहीं होगा।
इसे merchant-side payment processing charge या MDR कहना अधिक सटीक है।
क्या customer से यह charge लिया जा सकता है?
सरकार का कहना है कि customer पर MDR नहीं डाला जाना चाहिए।
Banks को यह सुनिश्चित करने के लिए कहा गया है कि merchants MDR को customer पर pass on न करें और UPI application providers को hidden charges या platform fees लगाने से भी रोका गया है।
कागज पर इसका मतलब बिल्कुल साफ है:
Customer ₹10,000 की वस्तु खरीदता है, तो उसे ₹10,000 ही pay करना है।
MDR merchant ecosystem की लागत है।
लेकिन यहां से एक दूसरा सवाल पैदा होता है।
क्या हर merchant लंबे समय तक इस लागत को खुद absorb करेगा?
यही इस पूरे बदलाव का सबसे बड़ा behavioural question है।
असली असर शायद यहीं से शुरू होगा
मान लीजिए किसी merchant को महीने में हजारों high-value UPI payments मिलते हैं।
उसके लिए 0.4% छोटा प्रतिशत लग सकता है।
लेकिन अगर transactions की संख्या बड़ी है, तो cumulative cost महत्वपूर्ण बन सकती है।
एक merchant के लिए यह नया accounting component बन जाएगा।
अब merchant के सामने तीन रास्ते हो सकते हैं:
पहला: लागत खुद absorb करे।
दूसरा: दूसरे खर्च कम करके MDR को absorb करे।
तीसरा: अपने product या service की कीमत में किसी रूप में अतिरिक्त लागत शामिल करे।
सरकार ग्राहक से direct MDR recovery की अनुमति नहीं दे रही है, लेकिन market behaviour को केवल कानून से पूरी तरह नियंत्रित करना आसान नहीं होता।
Merchant अगर UPI की वजह से direct surcharge नहीं ले सकता, तो वह broader pricing strategy में बदलाव कर सकता है।
यहीं indirect impact का सवाल आता है।
क्या UPI फिर महंगा हो जाएगा?
सीधे तौर पर नहीं।
क्योंकि इस नए framework में तीन बड़े protective layers हैं:
P2P पूरी तरह free है।
₹2,000 तक merchant payments free हैं।
₹1 लाख तक monthly UPI inflow वाले eligible small merchants zero-MDR category में हैं।
सरकार के अनुसार करीब 96% P2M UPI transactions इस MDR से unaffected रहेंगे। यानी eligible merchant transactions का केवल लगभग 4% हिस्सा सीधे नए MDR framework में आएगा।
इसलिए इसे “UPI अब paid हो गया” कहना भी भ्रामक होगा।
असल बदलाव UPI के बड़े-value merchant transactions में है।
कुछ sectors के लिए अलग व्यवस्था
सभी merchants पर एक जैसा 0.4% framework भी लागू नहीं होगा।
रेलवे, telecommunications, insurance, fuel और agricultural inputs जैसे कुछ essential और relatively thin-margin sectors में ₹2,000 से ऊपर के transactions के लिए ₹5 का flat MDR रखा गया है।
Capital-market related transactions, जैसे mutual funds, securities, stockbrokers और dealers से जुड़े eligible payments के लिए 0.02% MDR, maximum ₹300 cap के साथ रखा गया है।
इससे साफ होता है कि नया UPI framework केवल “2,000 से ऊपर 0.4%” का simple rule नहीं है। इसमें अलग-अलग business categories के हिसाब से differentiated pricing भी शामिल है।
UPI के लिए revenue model क्यों जरूरी हुआ?
यह सवाल भी समझना जरूरी है।
UPI की growth अभूतपूर्व रही है। अगस्त 2026 में लगभग 24.5 अरब transactions का monthly volume इस बात का प्रमाण है कि यह अब भारत की economic infrastructure का हिस्सा बन चुका है।
लेकिन इतने विशाल network को चलाना मुफ्त नहीं है।
Servers, cybersecurity, fraud monitoring, technology upgrades, payment infrastructure, dispute management और system resilience पर लगातार खर्च होता है।
2020 से UPI और RuPay debit card transactions पर MDR को zero कर digital payments को बढ़ावा दिया गया था। उस दौर में सरकार ने ecosystem participants को incentive mechanism के जरिए support भी दिया।
अब UPI का scale इतना बड़ा हो गया है कि policy makers के सामने एक नया सवाल है:
क्या दुनिया की सबसे बड़ी digital payment systems में से एक हमेशा subsidy-supported zero-MDR model पर चलेगी, या उसे अपनी transaction economics भी विकसित करनी होगी?
नया MDR framework इसी broader sustainability debate का हिस्सा है।
छोटे कारोबार पर सबसे बड़ा सवाल
अगर सरकार का उद्देश्य छोटे merchants को सुरक्षित रखना है, तो ₹1 लाख monthly exemption निश्चित रूप से महत्वपूर्ण है।
लेकिन यहां भी एक practical challenge है।
बहुत से छोटे कारोबार तेजी से digital होते हुए ₹1 लाख की सीमा पार कर सकते हैं।
आज किसी किराना दुकान, local restaurant, small service provider या online seller की UPI receipts कम हो सकती हैं। लेकिन जैसे ही उसका कारोबार बढ़ेगा, उसका merchant classification बदल सकता है।
यानी UPI adoption के सफल होने के साथ ही एक merchant future में MDR category में आ सकता है।
यह एक दिलचस्प paradox है:
आज digital adoption business को formal और efficient बनाता है, लेकिन scale बढ़ने पर वही digital transaction infrastructure एक cost component भी बन सकता है।
यह बदलाव business planning में शामिल करना पड़ेगा।
क्या इससे लोग cash की तरफ लौट सकते हैं?
यह सबसे बड़ा behavioural risk है, लेकिन अभी इसे certainty के रूप में नहीं देखा जा सकता।
यदि किसी high-value transaction पर merchant को MDR देना पड़ रहा है और उसे लगता है कि cash लेने पर ऐसी processing cost नहीं है, तो कुछ merchants cash preference बढ़ा सकते हैं।
कुछ customers भी कह सकते हैं:
“अगर amount बड़ा है तो cash दे देते हैं।”
लेकिन इसका दूसरा पक्ष भी है।
Cash में handling, counting, security, deposit और reconciliation की लागत होती है। Digital payment accounting, payment confirmation और record keeping में सुविधा देता है।
इसलिए 0.4% MDR आने से हर merchant cash की तरफ चला जाएगा, यह मान लेना भी सही नहीं होगा।
अंतिम व्यवहार transaction size, merchant margin, convenience और customer preference पर निर्भर करेगा।
क्या pricing में hidden effect आ सकता है?
यह मुद्दा सबसे ज्यादा ध्यान देने लायक है।
अगर किसी merchant का margin पहले से केवल 3 से 5 प्रतिशत है, तो payment processing की नई लागत उसके लिए meaningful हो सकती है।
अगर वह सीधे ग्राहक से “UPI charge” नहीं ले सकता, तो वह दूसरी pricing decisions के माध्यम से लागत recover करने की कोशिश कर सकता है।
उदाहरण के लिए:
पहले कोई product ₹2,000 का था।
अब merchant की payment mix में कई high-value UPI transactions आ रहे हैं।
वह product की base price को थोड़ा adjust कर सकता है।
यह कहना गलत होगा कि ऐसा निश्चित रूप से होगा।
लेकिन economic behaviour की दृष्टि से इसे monitor करना जरूरी है।
क्या लोग ₹2,000 की payment को दो हिस्सों में बांट सकते हैं?
यह भी एक संभावित behavioural response है, हालांकि इसे व्यापक trend मानना अभी जल्दबाजी होगी।
मान लीजिए किसी eligible merchant को ₹5,000 देना है।
कोई customer सोच सकता है कि क्या ₹2,000 और ₹3,000 में दो transactions करके MDR impact बदला जा सकता है।
लेकिन यहां वास्तविक treatment merchant category, transaction processing rules और payment ecosystem implementation पर निर्भर करेगा। इसलिए केवल transaction splitting को “charge बचाने का निश्चित तरीका” मानना सही नहीं है।
इसके अलावा ऐसी कोशिशों पर banks और payment providers transaction patterns को monitor करते हैं।
इसलिए नए framework के साथ compliance और transaction monitoring भी महत्वपूर्ण हो जाएगा।
UPI की कहानी का अगला अध्याय
भारत ने UPI को free और frictionless बनाने की नीति से mass adoption तक पहुंचाया।
अब दूसरा चरण शुरू हो रहा है।
यह चरण पूछ रहा है:
क्या UPI केवल बहुत बड़ा payment network रहेगा, या financially sustainable payment infrastructure भी बनेगा?
सरकार का argument है कि MDR ecosystem की sustainability, infrastructure और security investments को support करेगा।
दूसरी तरफ merchants के लिए सवाल है कि नई cost को business economics में कैसे absorb किया जाए।
Customers के लिए फिलहाल राहत यह है कि उनसे direct MDR नहीं लिया जाना है।
और छोटे merchants के लिए ₹1 लाख monthly exemption एक महत्वपूर्ण safety net है।
जनता के लिए सबसे जरूरी बातें
इस पूरे बदलाव को पांच lines में समझें:
1. 15 अक्टूबर 2026 से नया MDR framework लागू होगा।
2. ₹2,000 तक के merchant UPI payments पर MDR नहीं लगेगा।
3. ₹2,000 से ऊपर के eligible P2M payments पर सामान्य MDR 0.4% है।
4. ₹75,000 या उससे अधिक के सामान्य eligible transaction पर MDR maximum ₹300 रहेगा।
5. Person-to-Person payments और ₹1 लाख तक monthly UPI QR receipts वाले eligible small merchants zero-MDR protection में रहेंगे।
निष्कर्ष: UPI खत्म नहीं हुआ, उसका business model बदल रहा है
UPI के बारे में पिछले कुछ घंटों से सोशल मीडिया पर यह संदेश तेजी से फैल रहा है कि “अब ₹2,000 से ऊपर UPI करने पर charge लगेगा।”
यह आधा सच है।
पूरा सच ज्यादा nuanced है।
ग्राहक के लिए UPI अभी भी largely free है।
असल बदलाव merchant side पर है।
₹2,000 तक के payments free हैं। P2P transactions किसी amount पर free हैं। छोटे merchants को ₹1 लाख monthly UPI receipts तक protection दिया गया है। Government के अनुसार करीब 96% merchant transactions भी नए MDR से unaffected रहेंगे।
लेकिन इसका मतलब यह नहीं कि इस policy का कोई wider impact नहीं होगा।
अब merchants को transaction cost को अपने business calculations में शामिल करना होगा।
Fintech और banking companies के लिए यह नया revenue stream बनेगा।
UPI infrastructure के लिए sustainable funding उपलब्ध हो सकती है।
और consumers के लिए सबसे बड़ा सवाल direct charge का नहीं, बल्कि यह रहेगा कि क्या merchants future में इस cost का कोई हिस्सा indirectly pricing, discounts या payment preferences के माध्यम से adjust करते हैं?
इसलिए UPI की नई कहानी को “free से paid” कहना शायद सही तस्वीर नहीं होगी।
बेहतर तरीके से इसे ऐसे समझा जा सकता है:
“भारत की सबसे बड़ी digital payment revolution अब अपने अगले चरण में पहुंच गई है, जहां सवाल केवल adoption का नहीं, sustainability का भी है।”
UPI ने भारत को cash-heavy economy से digital-first economy की तरफ तेजी से बढ़ाया।
अब देखना यह है कि नए MDR model के बाद भारत यह संतुलन कैसे बनाता है:
Digital convenience भी बनी रहे, small businesses पर बोझ भी न बढ़े, customers से hidden charges भी न वसूले जाएं, और UPI ecosystem इतना मजबूत भी रहे कि दुनिया के सबसे बड़े payment networks में से एक के रूप में उसकी अगली छलांग संभव हो।
 Continue With Google
Comments (0)